Další články v této kategorii
Firmy budou moci od ledna přispívat na péči o blízké. Nový benefit zahrne i tísňovou péči
11.11.2026
Pomoc s péčí o stárnoucí rodiče, partnera se zdravotním omezením nebo dítě se zdravotním postižením se od ledna 2027 může stát součástí zaměstnaneckých benefitů. Nová pravidla umožní firmám daňově zvýhodněně přispívat na vybrané sociální služby pro zaměstnance nebo jejich rodinné příslušníky. Vedle osobní asistence či pečovatelské služby mezi ně patří také tísňová péče. Příspěvek bude dobrovolný a nepeněžní. Zaměstnanec tedy nedostane peníze navíc na účet, ale podporu při úhradě konkrétní služby.
„Péče o blízkého nemusí znamenat okamžitý odchod ze zaměstnání. Často začíná doprovodem k lékaři, pomocí s nákupem nebo vyřizováním běžných záležitostí. Postupně však může zabírat stále větší část dne. Zaměstnanec pak řeší, jak skloubit pracovní povinnosti s potřebami člověka, který už některé situace sám nezvládá. Problém se přitom netýká pouze samotného času stráveného péčí, ale také nejistoty, co se doma děje během pracovní doby,“ říká Viktor Kubát, zakladatel organizace Dohled na dosah.
„Péče o blízkého bývá v zaměstnání méně viditelná než rodičovství, přesto může zásadně ovlivnit pracovní možnosti člověka. Zaměstnanec nemusí chtít měnit práci ani omezovat úvazek, ale potřebuje vědět, že na všechny povinnosti nezůstává sám. Příspěvek na sociální službu proto může být praktickou součástí podpory lidí, které by firma jinak mohla zbytečně ztratit,“ říká Anna Kevorkyan, CEO pracovního portálu JenPráce.cz.
Nový benefit nebude automatickým nárokem
Daňové zvýhodnění příspěvku na vybrané sociální služby přináší zákon č. 180/2026 Sb., vyhlášený ve Sbírce zákonů 7. října. Příslušná změna začne být účinná od 1. ledna 2027. O tom, zda firma tento benefit nabídne, komu a v jaké výši, však rozhodne zaměstnavatel. Samotná změna zákona zaměstnancům nezakládá automatický nárok na jeho čerpání. Podpora se může vztahovat na osobní asistenci, pečovatelskou službu, tísňovou péči, odlehčovací službu, ranou péči nebo služby centra denních služeb či denního stacionáře. Podmínkou je oprávnění poskytovatele podle zákona o sociálních službách a komunitní charakter služby.
Nestačí tedy jakákoli placená pomoc v domácnosti ani samotné označení nabídky za péči o seniory. „Pro správné nastavení je důležité rozlišit příspěvek na konkrétní sociální službu od peněz vyplacených zaměstnanci na péči. Nové osvobození se týká nepeněžního plnění, typicky situace, kdy zaměstnavatel uhradí službu přímo jejímu poskytovateli. Firma by si proto měla předem ověřit, komu platí, za jakou službu a zda jsou splněny zákonné podmínky,“ vysvětluje Jana Jáčová, ředitelka UOL Účetnictví.
Tísňová péče pomáhá i během pracovního dne
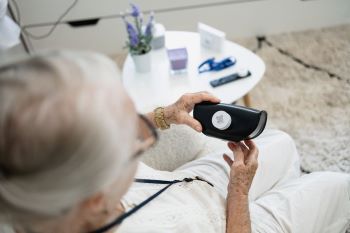
Jednou z výslovně zahrnutých služeb je tísňová péče. Její smysl spočívá v možnosti přivolat pomoc a zajistit reakci v situaci, kterou člověk doma sám nezvládne. Pro rodinu může představovat důležitou oporu právě v době, kdy jsou blízcí v práci, na cestě nebo bydlí v jiném městě. Při výběru je podstatné rozlišovat mezi samotným technickým vybavením a sociální službou. Tlačítko, hodinky nebo čidlo jsou prostředky, jejichž přínos závisí také na tom, kdo přijme upozornění a jak následně zajistí pomoc. Před sjednáním služby se proto vyplatí zajímat o její dostupnost, způsob komunikace i postup při mimořádné události.
„Pro pečující rodinu je důležité vědět, že když nastane problém, existuje někdo, kdo upozornění přijme, vyhodnotí situaci a pomůže zajistit další postup. Tísňová péče nenahrazuje osobní kontakt ani každodenní pomoc blízkých. Může je ale doplnit a podpořit člověka v tom, aby mohl dál žít doma. Protože ví, že v nenadálé situaci zmáčkne SOS tlačítko a přivolá pomoc ve dne i v noci,“ říká Viktor Kubát, zakladatel organizace Dohled na dosah.
Zaměstnanecký příspěvek přitom není plošnou podporou nákupu elektroniky pro seniory. Rozhodující bude úhrada služby odpovídající zákonným podmínkám. Samostatně zakoupené zařízení proto nelze automaticky považovat za tentýž benefit.
Osvobození pro zaměstnance, náklad pro firmu
Při splnění podmínek bude příspěvek u zaměstnance osvobozen od daně z příjmů i sociálního a zdravotního pojistného. Pro tento druh příspěvku zákon nestanoví samostatný roční finanční strop. To však neznamená neomezený příslib od zaměstnavatele. Konkrétní rozpočet a pravidla čerpání si určí firma. Na straně zaměstnavatele půjde o daňově neuznatelný náklad. Firma tak musí při plánování počítat s celou částkou, kterou na službu poskytne. Daňové zvýhodnění zaměstnance nelze zaměňovat s možností snížit o stejný výdaj základ daně zaměstnavatele.
„Firmy by si měly nastavit srozumitelná pravidla, způsob schvalování a doklady k úhradám. Zaměstnanec potřebuje dopředu vědět, na co může příspěvek použít a jaký má k dispozici rozpočet. Účetní zase musí být schopna doložit, že platba skutečně směřovala na službu, na kterou se osvobození vztahuje. Dobrá příprava usnadní čerpání oběma stranám,“ říká Jana Jáčová z UOL Účetnictví.
Vedle příspěvku rozhoduje i organizace práce
Nový benefit může doplnit další možnosti podpory pečujících zaměstnanců. Samotná úhrada služby ale nevyřeší všechny situace. Někdo potřebuje pravidelně doprovázet rodiče k lékaři, jiný reaguje na náhlé zhoršení zdravotního stavu nebo koordinuje pomoc více členů rodiny. Význam proto má i předvídatelné plánování směn a možnost domluvit se na úpravě pracovního režimu.
„Pro zaměstnance nemusí být rozhodující nejdelší seznam benefitů, ale to, zda mu některý z nich pomůže zvládnout jeho konkrétní životní situaci. Firmám dává smysl zjišťovat zájem o podporu péče citlivě, třeba anonymně. Ne každý chce v práci podrobně vysvětlovat zdravotní stav rodiče nebo partnera,“ říká Anna Kevorkyan z JenPráce.cz a dodává: „Pro zaměstnavatele je závěr roku příležitostí zjistit zájem a připravit pravidla ještě před lednovým spuštěním. Zaměstnanci se mohou obrátit na personální oddělení a ověřit, zda firma se zařazením příspěvku počítá. Při následném výběru služby by vedle ceny měla rozhodovat především její vhodnost pro konkrétního člověka, dostupnost a rozsah pomoci.“
Redaktor: Ondřej Š.
Zdroj, foto: JenPrace.cz.